مع بدء الوكلاء المستقلين في التسوق والاشتراك وتسوية الفواتير نيابة عن الأشخاص والشركات، تعيد صناعة المدفوعات اكتشاف جدل قديم — الثقة المعتمدة (permissioned trust) مقابل الكود غير المعتمد (permissionless code) — في كل عملية دفع على حدة.
في وقت ما خلال الثمانية عشر شهرًا الماضية، ظهر عميل جديد وغريب عند نقطة الدفع. إنه لا يملك وجهاً، ولا بطاقة في محفظة مادية، ولا صبراً على اختبارات CAPTCHA. إنه وكيل ذكاء اصطناعي — برنامج يعمل نيابة عن شخص أو شركة — ويريد الدفع مقابل شيء ما: استدعاء واجهة برمجة تطبيقات (API)، أو مجموعة بيانات، أو تجديد اشتراك، أو رحلة طيران طُلب منه إعادة حجزها. تقدر شركة McKinsey أن الوكلاء قد يكونون مسؤولين عن معاملات تصل قيمتها إلى تريليون دولار في الولايات المتحدة وحدها بحلول عام 2030. السؤال الذي لم يجد إجابة كاملة حتى وقت قريب كان عادياً وضخماً في نفس الوقت: كيف يدفع البرنامج مالياً بالضبط؟
أجابت صناعتان في وقت واحد، من اتجاهين متعاكسين. أعادت شبكات البطاقات وشركات التكنولوجيا المالية الكبرى بناء عمليات الدفع لتناسب الوكلاء دون المساس بالبنية التحتية الأساسية. بينما قامت صناعة العملات المشفرة ببناء بنية تحتية جديدة خصيصاً لأن الأنظمة القديمة لا تناسب البرمجيات بشكل جيد. كلا النهجين متاحان اليوم، وكلاهما ينمو، ولم “يفز” أي منهما بعد. وبدلاً من ذلك، ظهر تقسيم هادئ للعمل يخبرنا عن الاقتصاد الحقيقي لمدفوعات الآلات أكثر مما تفعل خارطة طريق أي شركة بمفردها.
المشتري الجديد في الغرفة
توقفت التجارة القائمة على الوكلاء عن كونها تجربة فكرية في أواخر عام 2025، عندما نشرت OpenAI وStripe وMeta بروتوكول التجارة القائمة على الوكلاء (ACP) كمعيار مفتوح، وتبعتها PayPal بتكامل يسمح لمستخدمي ChatGPT بإتمام عمليات الشراء دون مغادرة المحادثة. وردت Visa بـ Trusted Agent، وMastercard بـ Agent Pay — وكلاهما إطار عمل يسمح لوكيل ذكاء اصطناعي موثق بإجراء معاملات نيابة عن المستهلك باستخدام بيانات اعتماد رمزية ومحددة النطاق بدلاً من رقم البطاقة الخام. بدأ الطرح التجاري في أوائل عام 2026، أولاً في عدد قليل من الأسواق الآسيوية لشركة Mastercard، ثم بشكل أوسع.
على مستوى البنية التحتية، اقترحت Google جزءاً مكملاً: AP2، أو بروتوكول مدفوعات الوكلاء (Agent Payments Protocol). لا يقوم AP2 بنقل الأموال على الإطلاق، بل يعمل على توحيد الإثبات. وتعتمد تفويضاته على معايير W3C لبيانات الاعتماد القابلة للتحقق (Verifiable Credentials): وهي سجلات موقعة تشفيرياً لما فوض الإنسانُ الوكيلَ بإنفاقه فعلياً، وفي أي شيء، وحتى أي مبلغ، وإلى متى. إنه ليس مسار دفع بقدر ما هو تصريح إذن يمكن لأي مسار آخر التحقق منه.
في غضون ذلك، كانت هناك منظومة موازية تتشكل للعلن على جانب البلوكشين. بروتوكول x402 الخاص بـ Coinbase — الذي سُمي تيمناً برمز حالة HTTP 402 “الدفع مطلوب” الذي ظل خاملاً لفترة طويلة — يسمح للوكيل بالدفع مقابل استجابة API بشكل مباشر، في رحلة ذهاب وإياب واحدة عبر HTTP، مع التسوية بالعملات المستقرة على شبكات منخفضة الرسوم مثل Base وSolana. وردت Stripe ببروتوكول مدفوعات الآلات (MPP) الخاص بها للإنفاق القائم على الجلسات. كما منحت شركات ناشئة مثل Skyfire، المدعومة من Coinbase Ventures وa16z، الوكلاء محافظهم الخاصة مباشرة — بعضها ممول بعملة USDC، وبعضها مرتبط بالخدمات المصرفية التقليدية.
بحلول منتصف عام 2026، تخصصت أربعة بروتوكولات فعلياً في أربع وظائف: AP2 لـ التفويض (“هل وافق إنسان حقاً على هذا؟”)، وACP لـ إتمام الدفع (“التفاوض على سلة التسوق مع التاجر”)، وx402 أو MPP لـ التسوية (“نقل الأموال فعلياً”). قد يتفاعل الوكيل الذي يشتري شيئاً اليوم مع الثلاثة جميعاً في غضون عملية شراء واحدة.
المسار الأول: تعليم المسارات القديمة الثقة بالروبوت
نهج التمويل التقليدي محافظ هيكلياً، وهذا هو جوهر الأمر. لا تحاول Visa وMastercard وPayPal وStripe إعادة اختراع المال للوكلاء؛ بل تحاول توسيع ثمانين عاماً من البنية التحتية للثقة المتراكمة — مثل رد المبالغ المدفوعة (chargebacks)، وتحمل مسؤولية الاحتيال، ومعرفة العميل (KYC)، وفض النزاعات، وقوانين حماية المستهلك — لتشمل فئة جديدة من أصحاب الحسابات غير البشرية. في النهاية، ينفق الوكيل المفوض بموجب ACP أو Agent Pay من خلال نفس المسارات التي تستخدمها بطاقة الإنسان: رسوم التبادل، وقواعد الشبكة، وكل ما يتعلق بها. قد يصرح رمز مميز صادر عن Stripe بعملية شراء، لكنه لا يزال يخصم عبر Visa أو Mastercard أو بطاقة مسجلة، مما يحمل تكلفة تبادل قياسية تتراوح بين 1.5% و3.5%.
هذا الإرث هو القيمة المقترحة بالكامل. إذا انحرف الوكيل عن مساره، أو أنفق أكثر من اللازم، أو تعرض للخداع من قبل صفحة تاجر، فهناك عملية معروفة لتعويض الإنسان — لأن المسار بُني منذ اليوم الأول على افتراض أن حركة الأموال قد تكون خاطئة أحياناً وتحتاج إلى إمكانية الرجوع عنها. يجمع عرض PayPal للوكلاء بين مجموعة أدوات API الخاصة بها وعملتها المستقرة المنظمة، PYUSD، ومقعد في مجموعة معايير AP2 المكونة من ستين شركة — وهو تحوط ملحوظ في كلا الاتجاهين في آن واحد.
إن عرض المسار التقليدي لاقتصاد الوكلاء يتلخص في جملة واحدة: نحن نعرف بالفعل ما يجب فعله عندما تسوء الأمور.
المسار الثاني: بناء مال لم يُصمم للبشر
تبدأ إجابة الويب 3 (Web3) من ملاحظة مختلفة: معظم ما يحتاج الوكيل إلى الدفع مقابله لا يشبه شراء الإنسان على الإطلاق. إنه يشبه رسوم المرور. نموذج يستدعي API لنموذج آخر، أو برنامج كشط بيانات يدفع مقابل كل صفحة، أو وكيل أبحاث يدفع أجزاء من السنت مقابل كل استعلام في مجموعة بيانات — هذه معاملات عالية التردد، منخفضة القيمة، وبسرعة الآلة، ولم تُبنى اقتصاديات نظام البطاقات من أجلها. لا معنى لوجود حد أدنى ثابت للمعالجة يبلغ 30 سنتاً عندما تكون تكلفة السلعة المشتراة سنتين فقط.
تغلق العملات المستقرة على مسارات البلوكشين هذه الفجوة بالصدفة تقريباً. تبلغ تكلفة التسوية على شبكة مثل Base جزءاً من السنت — غالباً ما يُشار إليها بـ 0.0001 دولار — مع نهائية في ثوانٍ بدلاً من أيام، ودون الحاجة لفتح حساب مسبقاً. وجد تقرير صدر في مايو 2026 عن شركة سيولة العملات المشفرة Keyrock، والذي غطته CoinDesk، أن وكلاء الذكاء الاصطناعي قد سووا بالفعل 73 مليون دولار عبر 176 مليون معاملة على مسارات العملات المشفرة، حيث يقع حوالي ثلاثة أرباع تلك المدفوعات أقل من الحد الأدنى للرسوم الثابتة التي تتوقف عندها مدفوعات البطاقات عن كونها منطقية اقتصادياً — مع استحواذ USDC وحدها على 98.6% من الحجم. هذا ليس سوقاً مستقبلياً افتراضياً؛ بل بالأرقام، هو بالفعل طبقة مدفوعات الآلات الافتراضية لفئة محددة وضيقة وعالية الحجم من الإنفاق.
هناك حجة ثانية، أقل نقاشاً، لمسار العملات المشفرة، وهي معمارية وليست اقتصادية: القابلية للبرمجة. يمكن لمدفوعات العملات المستقرة أن تحمل منطقاً — شروط الضمان، تقسيم الإيرادات بين وكلاء متعددين، الإصدار التلقائي عند تأكيد التسليم — بشكل أصيل داخل المعاملة نفسها، دون طرف ثالث يتدخل في القواعد. بالنسبة للتجارة بين الوكلاء، حيث لا يعتبر أي من الطرفين عميلاً مصرفياً ولا يرغب أي منهما في إدخال الآخر إلى منصة خاصة، فإن هذه القابلية للتركيب تُعد أكثر قيمة من توفير التكاليف.
بُنيت مسارات البطاقات لجعل البشر يثقون بالتجار. وبُنيت مسارات العملات المستقرة لكي لا تحتاج قطعتان من البرمجيات إلى الوثوق بأي شيء سوى الرياضيات.
لماذا لا يتعلق الأمر حقاً بـ “الويب 3 ضد البنوك”؟
إذا صُورت القصة كمنافسة، فإنها ستكون غير مرضية، لأن الشركات التي تبني المسارات ترفض اختيار جانب واحد. تدير Visa ما تسميه استراتيجية المسار المزدوج — رموز Trusted Agent على شبكة البطاقات جنباً إلى جنب مع تجارب تسوية العملات المستقرة. وتطرح PayPal كلاً من مجموعة أدوات الوكلاء القائمة على البطاقات وعملة PYUSD. حتى بروتوكول x402 الخاص بـ Coinbase، وهو الأكثر أصالة في عالم العملات المشفرة، مصمم ليتصل بنفس طبقة تفويض AP2 التي بنتها Google لعالم البطاقات، وذلك لضمان عدم الحاجة إلى إعادة حل مسألة “من وافق على هذا الإنفاق” لكل مسار.
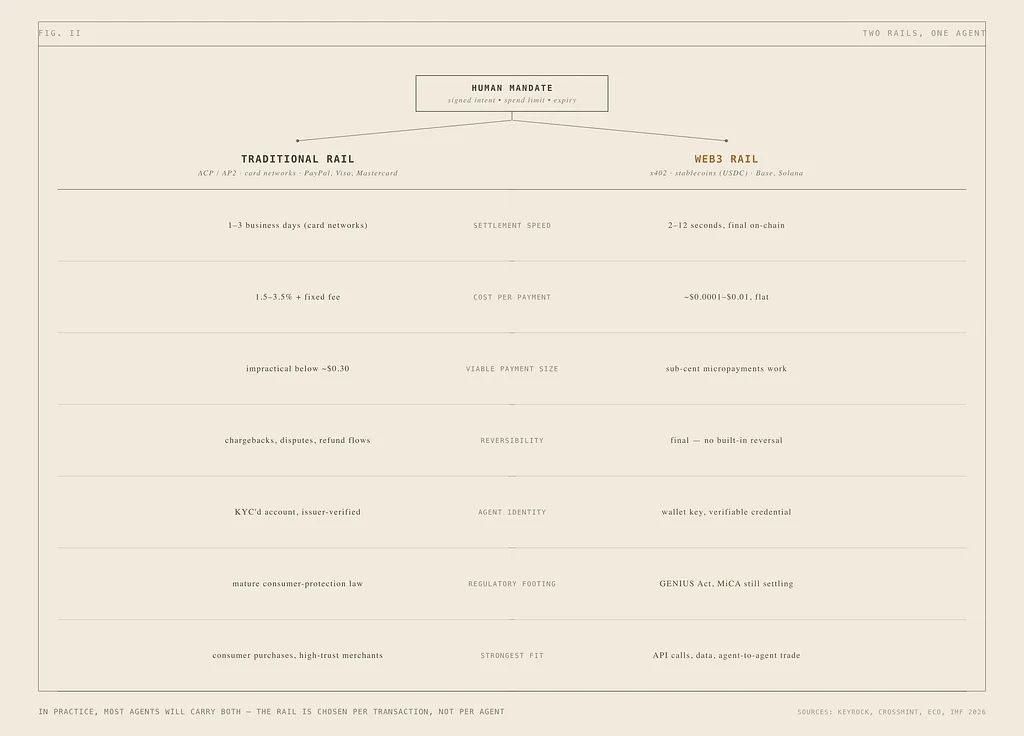
الإطار الأكثر دقة هو أن الوكلاء أصبحوا متعددي المسارات افتراضياً، ويتم اختيار المسار لكل معاملة بدلاً من اختيار مسار لكل وكيل. لا تزال عمليات الشراء الاستهلاكية ذات القيمة العالية لمرة واحدة — مثل رحلة طيران أو قطعة أثاث — تفضل مسارات البطاقات، حيث تعتبر تكلفة التبادل خطأ تقريبياً وتعتبر إمكانية الرجوع عن المعاملة مهمة لأن الأخطاء مكلفة. بينما يفضل استدعاء API من آلة إلى آلة، والذي يتكرر عشرة آلاف مرة في اليوم، العملات المستقرة، حيث لا حاجة للرجوع عن المعاملة، وحيث ستجعل رسوم بنسبة 2% نموذج المنتج بالكامل غير قابل للاستمرار. الشراء من تاجر معروف وموثق ومشهور يميل إلى النهج التقليدي، لأن البنية التحتية القانونية والسمعة المحيطة بذلك التاجر موجودة بالفعل. أما الدفع لوكيل مجهول لم تتعامل معه من قبل — وهو الاقتصاد الحقيقي بين الوكلاء — فيميل إلى العملات المشفرة، لأنه لا توجد علاقة مصرفية مشتركة يمكن الاعتماد عليها، بل بروتوكول يمكن للطرفين التحقق منه بشكل مستقل. كما أن التجارة بين الآلات العابرة للحدود والعاملة على مدار الساعة لا تنتظر ساعات العمل أو الخدمات المصرفية المراسلة؛ فالعملات المستقرة تتم تسويتها على مدار الساعة، بينما التجارة المحلية الموجهة للمستهلك لا تحتاج في الغالب إلى ذلك.
هذا هو بالضبط النمط الذي تتنبأ به التمويلات التقليدية نفسها. فازت البطاقات في تجارة التجزئة الاستهلاكية لأن المستهلكين كانوا بحاجة إلى إمكانية الرجوع عن المعاملات وحماية النزاعات أكثر من حاجتهم إلى السرعة. وفازت التحويلات البنكية وACH في مدفوعات الشركات الكبيرة لأن الأطراف كانت تثق ببعضها البعض بالفعل وتهتم بالتكلفة أكثر من الاهتمام بالنهائية الفورية. الوكلاء ببساطة يجبرون هذا التقسيم على الحدوث بشكل أسرع وفي العلن، لأن البرمجيات تجعل المقايضات واضحة بطريقة تخفيها عادةً العادات البشرية.
الجزء الذي لم يحلّه أحد بالفعل
كلا المسارين يسبقان حواجز الحماية المصممة لاحتوائهما، وفرق المخاطر في الصناعة هي أول من يقول ذلك.
على الجانب التقليدي، يصف باحثو أمن البنوك بشكل متزايد الذكاء الاصطناعي الوكيل بأنه يقدم “طرفاً ثالثاً لا يتناسب بشكل جيد مع النماذج المصرفية الحالية” — برمجيات تتخذ قرارات وتنفذ معاملات عبر الحدود المؤسسية، أحياناً بطرق لم يفوضها العميل الأساسي بشكل محدد. خسائر الاحتيال ترتفع بالفعل بنحو 20% سنوياً، ويُقال إن الاحتيال بالهوية الاصطناعية — الذكاء الاصطناعي التوليدي الذي يمزج بيانات الهوية الحقيقية والمصطنعة — يصل إلى نقطة تحول في عام 2026. لم يلحق المنظمون بالركب: في الولايات المتحدة، تستبعد توجيهات إدارة مخاطر النماذج المنقحة الصادرة عن مكتب مراقب العملة (OCC) صراحةً نماذج الذكاء الاصطناعي التوليدي والوكيل من نطاقها، مما يعني أن دليل الحوكمة الذي اعتمدت عليه البنوك لعقود لا يمتد بعد إلى الشيء الذي ينشرونه الآن.
على جانب العملات المشفرة، يظهر نفس عدم النضج بشكل مختلف. فعدم القابلية للرجوع عن المعاملة، وهي الميزة التي تجعل المدفوعات الصغيرة مجدية اقتصادياً، هي أيضاً العيب الذي يجعل محفظة الوكيل المخترقة كارثية — فلا يوجد رد للمبالغ المدفوعة لمفتاح خاص استولى عليه مهاجم. لا تزال هوية الوكيل في الغالب مجرد عنوان محفظة، وليست كياناً خاضعاً للمساءلة القانونية، مما يترك سؤالاً مفتوحاً — بالنسبة لتاجر أو منظم أو ضحية — حول من المسؤول بالضبط عندما يتصرف وكيل مستقل بشكل سيء. كما أن الأطر التنظيمية التي ستصل في عام 2026 لتنظيم العملات المستقرة — مثل قانون GENIUS الأمريكي، وقانون MiCA الأوروبي، وقانون الذكاء الاصطناعي للاتحاد الأوروبي — صيغت جميعها مع وضع المعاملات التي يبدأها البشر في الاعتبار. لا يعالج أي منها بشكل مباشر مدفوعات الآلة إلى الآلة المستقلة، أو يحدد المسؤولية عندما لا ينقر أي إنسان على زر “شراء”.
بمعنى آخر، يُطلب من كلا المسارين تحمل حجم من اتخاذ القرار المستقل لم يصمما أصلاً لحمله — أحدهما لأن نموذج الثقة الخاص به يفترض أن الإنسان هو المسؤول في النهاية، والآخر لأن نموذج التسوية الخاص به يفترض أن النهائية مطلوبة دائماً.
ماذا يعني هذا عملياً؟
بالنسبة لشركة تبني أي شيء قد يتفاعل معه وكيل يوماً ما — واجهة برمجة تطبيقات، أو متجر، أو منتج اشتراك — فإن الاستنتاج العملي ليس “اختر العملات المشفرة” أو “اختر البطاقات”. بل هو التأكد من أن منتجك يمكن قياسه وتفويضه بطريقة محايدة للمسار: اعرض تسعيراً يمكن للآلة قراءته، وادعم تفويضاً محدود النطاق ومنتهي الصلاحية بدلاً من مفتاح API ثابت واحد، ولا تفترض أن الدافع هو إنسان يحمل بطاقة في الطرف الآخر من جلسة المتصفح. ستستمر البروتوكولات في الاندماج — لا أحد يتوقع بجدية أن تنجو أربعة أو خمسة معايير متنافسة لمدفوعات الوكلاء خلال العقد — لكن المتطلب الأساسي، وهو آلة يمكنها إثبات ما يُسمح لها بإنفاقه وتسويته بسعر رخيص بأي حجم كانت المعاملة، لن يختفي.
السؤال الأكثر إثارة للاهتمام على المدى الطويل ليس أي مسار سيفوز. بل ما سيحدث لـ معنى المعاملة بمجرد أن تتوقف معظمها عن إشراك لحظة قرار بشري على الإطلاق — عندما تتحول عبارة “لقد اشتريت هذا” بهدوء إلى “وكيل فوضته، بعد ثلاث خطوات، اشترى هذا لي”. أمضت بنية المدفوعات قرناً من الزمان في التحسين من أجل اللحظة التي يقرر فيها الشخص الإنفاق. ويجري الآن إعادة بنائها، في الوقت الفعلي، من أجل اللحظة التي يسمح فيها الشخص بالإنفاق فقط — ويسلم قرار الاختيار لشيء آخر.