Geld für Maschinen: Warum KI-Agenten zwei Wege des Bezahlens lernen
Während autonome Agenten beginnen, im Auftrag von Personen und Unternehmen einzukaufen, Abonnements abzuschließen und Rechnungen zu begleichen, lernt die Zahlungsbranche eine alte Lektion neu – die Debatte zwischen erlaubnisbasiertem Vertrauen und erlaubnisfreiem Code –, und zwar Transaktion für Transaktion.
Irgendwann in den letzten achtzehn Monaten tauchte ein seltsamer neuer Kunde an der Kasse auf. Er hat kein Gesicht, keine Karte in einer physischen Brieftasche und keine Geduld für ein CAPTCHA. Es ist ein KI-Agent – eine Software, die im Namen einer Person oder eines Unternehmens handelt – und er möchte etwas bezahlen: einen API-Aufruf, einen Datensatz, eine Abonnementverlängerung oder einen Flug, der umgebucht werden muss. McKinsey schätzt, dass Agenten bis 2030 allein in den USA für Transaktionen im Wert von bis zu 1 Billion US-Dollar verantwortlich sein könnten. Die Frage, die bis vor Kurzem niemand vollständig beantwortet hatte, war gleichzeitig banal und gewaltig: Wie genau bezahlt eigentlich ein Stück Software?
Zwei Branchen antworteten gleichzeitig und aus entgegengesetzten Richtungen. Die Kartennetzwerke und etablierten Fintech-Unternehmen bauten den Checkout für Agenten um, ohne die zugrunde liegenden Schienen zu verändern. Die Krypto-Industrie baute neue Schienen, speziell weil die alten nicht gut zu Software passen. Beide Ansätze sind heute im Einsatz, beide wachsen, und keiner hat bisher „gewonnen“. Stattdessen hat sich eine stille Arbeitsteilung herauskristallisiert, die mehr über die tatsächliche Ökonomie von Maschinenzahlungen aussagt als die Roadmap eines einzelnen Unternehmens.
Der neue Käufer im Raum
Agentenbasierter Handel hörte gegen Ende 2025 auf, ein Gedankenexperiment zu sein, als OpenAI, Stripe und Meta das Agentic Commerce Protocol (ACP) als offenen Standard veröffentlichten und PayPal mit einer Integration folgte, die es ChatGPT-Nutzern ermöglicht, aus dem Chat heraus zu bezahlen. Visa antwortete mit Trusted Agent, Mastercard mit Agent Pay – beides Frameworks, die es einem verifizierten KI-Agenten ermöglichen, im Namen eines Verbrauchers mit tokenisierten, begrenzten Anmeldedaten anstelle einer rohen Kartennummer zu transagieren. Die kommerzielle Einführung begann Anfang 2026, zunächst in einer Handvoll asiatischer Märkte für Mastercard, dann breiter.
Auf der Infrastrukturebene schlug Google ein ergänzendes Element vor: AP2, das Agent Payments Protocol. AP2 bewegt überhaupt kein Geld – es standardisiert den Nachweis. Seine Grundlage sind W3C Verifiable Credentials: kryptografisch signierte Datensätze darüber, was ein Mensch tatsächlich autorisiert hat, wofür und bis zu welchem Betrag ein Agent ausgeben darf. Es ist weniger eine Zahlungsschiene als vielmehr ein Erlaubnisschein, den jede Schiene prüfen kann.
Unterdessen baute sich auf der Blockchain-Seite öffentlich ein paralleler Stack auf. Das x402-Protokoll von Coinbase – benannt nach dem lange inaktiven HTTP-Statuscode 402 „Payment Required“ – ermöglicht es einem Agenten, für eine API-Antwort direkt in einem einzigen HTTP-Roundtrip zu bezahlen, wobei die Abrechnung in Stablecoins auf kostengünstigen Netzwerken wie Base und Solana erfolgt. Stripe antwortete mit seinem eigenen Machine Payments Protocol (MPP) für sitzungsbasierte Maschinenausgaben. Startups wie Skyfire, unterstützt von Coinbase Ventures und a16z, gaben Agenten direkt eigene Wallets – einige mit USDC finanziert, andere an das traditionelle Bankwesen angebunden.
Bis Mitte 2026 hatten sich vier Protokolle effektiv auf vier Aufgaben spezialisiert: AP2 für die Autorisierung („hat ein Mensch dies wirklich genehmigt?“), ACP für den Checkout („den Warenkorb mit dem Händler aushandeln“) und x402 oder MPP für die Abwicklung („das Geld tatsächlich bewegen“). Ein Agent, der heute etwas kauft, kann bei einem einzigen Kauf alle drei berühren.
Weg Eins: Den alten Schienen beibringen, einem Roboter zu vertrauen
Der Ansatz des traditionellen Finanzwesens ist strukturell konservativ – und genau das ist der Punkt. Visa, Mastercard, PayPal und Stripe versuchen nicht, das Geld für Agenten neu zu erfinden; sie versuchen, achtzig Jahre angesammelter Vertrauensinfrastruktur – Rückbuchungen, Haftungsverschiebungen bei Betrug, KYC, Streitbeilegung, Verbraucherschutzrecht – auf eine neue Klasse von nicht-menschlichen Kontoinhabern auszudehnen. Ein Agent, der unter ACP oder Agent Pay autorisiert ist, gibt letztlich über dieselben Schienen aus wie die Karte eines Menschen: Interbankenentgelte, Netzwerkregeln und alles, was dazugehört. Ein von Stripe ausgegebener Token mag einen Kauf autorisieren, aber er wird dennoch über Visa, Mastercard oder eine hinterlegte Karte abgerechnet und trägt die üblichen 1,5–3,5 % Interbankenkosten.
Dieses Erbe ist das gesamte Wertversprechen. Wenn ein Agent außer Kontrolle gerät, zu viel ausgibt oder von einer durch Prompt-Injection manipulierten Händlerseite ausgetrickst wird, gibt es einen bekannten Prozess, um den Menschen schadlos zu halten – denn die Schiene wurde vom ersten Tag an mit der Annahme gebaut, dass Geldbewegungen manchmal fehlerhaft sind und umkehrbar sein müssen. PayPals Angebot für Agenten kombiniert sein API-Toolkit mit seinem eigenen regulierten Stablecoin, PYUSD, und einem Sitz in der sechzig Unternehmen umfassenden AP2-Standardgruppe – eine Absicherung, die bemerkenswerterweise in beide Richtungen gleichzeitig erfolgt.
Das gesamte Verkaufsargument der traditionellen Schiene für eine Agentenökonomie lässt sich in einem Satz zusammenfassen: Wir wissen bereits, was zu tun ist, wenn etwas schiefgeht.
Weg Zwei: Geld bauen, das nie für Menschen geformt wurde
Die Web3-Antwort geht von einer anderen Beobachtung aus: Das meiste, wofür ein Agent tatsächlich bezahlen muss, sieht gar nicht aus wie ein menschlicher Kauf. Es sieht aus wie eine Maut. Ein Modell, das die API eines anderen Modells aufruft, ein Scraper, der pro Seite bezahlt, ein Forschungsagent, der Bruchteile eines Cents für jede Datensatzabfrage bezahlt – das sind hochfrequente Transaktionen mit geringem Wert bei Maschinengeschwindigkeit, und die Ökonomie des Kartensystems wurde nie dafür gebaut. Eine feste Untergrenze von 30 Cent für die Verarbeitung ergibt keinen Sinn, wenn der gekaufte Artikel zwei Cent kostet.
Stablecoins auf Blockchain-Schienen schließen diese Lücke fast zufällig. Die Abwicklung auf einem Rollup wie Base kostet einen Bruchteil eines Cents – oft mit etwa 0,0001 $ angegeben – mit Finalität in Sekunden statt Tagen und ohne dass man zuerst ein Konto eröffnen muss. Ein Bericht der Krypto-Liquiditätsfirma Keyrock vom Mai 2026, über den CoinDesk berichtete, ergab, dass KI-Agenten bereits 73 Millionen Dollar über 176 Millionen Transaktionen auf Krypto-Schienen abgewickelt hatten, wobei etwa drei Viertel dieser Zahlungen unter der festen Gebührenuntergrenze lagen, bei der Kartenzahlungen ökonomisch keinen Sinn mehr ergeben – und USDC allein machte 98,6 % des Volumens aus. Dies ist kein hypothetischer Zukunftsmarkt; den Zahlen nach ist es bereits die Standard-Maschinenzahlungsschicht für eine spezifische, eng gefasste, hochvolumige Kategorie von Ausgaben.
Es gibt ein zweites, weniger diskutiertes Argument für die Krypto-Schiene, und es ist eher architektonisch als ökonomisch: Programmierbarkeit. Eine Stablecoin-Zahlung kann Logik enthalten – Treuhandbedingungen, Umsatzaufteilungen zwischen mehreren Agenten, automatische Freigabe bei Lieferbestätigung –, nativ in der Transaktion selbst, ohne dass eine Drittplattform die Regeln vermittelt. Für den Handel zwischen Agenten, bei dem keine der Parteien ein Bankkunde ist und niemand den anderen auf eine proprietäre Plattform bringen möchte, ist diese Kombinierbarkeit wohl wertvoller als die Kosteneinsparungen.
Kartenschienen wurden gebaut, damit Menschen Händlern vertrauen. Stablecoin-Schienen wurden gebaut, damit zwei Softwarekomponenten nichts als Mathematik vertrauen müssen.
Warum dies nicht wirklich „Web3 gegen Banken“ ist
Als Rivalität dargestellt, ist die Geschichte unbefriedigend, weil die Unternehmen, die die Schienen bauen, sich weigern, eine Seite zu wählen. Visa verfolgt eine sogenannte Dual-Rail-Strategie – Trusted-Agent-Token im Kartennetzwerk neben Stablecoin-Abwicklungspiloten. PayPal liefert sowohl ein kartenbasiertes Agenten-Toolkit als auch PYUSD. Selbst das x402 von Coinbase, das Krypto-nativste der Gruppe, ist so konzipiert, dass es in dieselbe AP2-Autorisierungsschicht passt, die Google für die Kartenwelt gebaut hat, genau damit „wer diese Ausgabe genehmigt hat“ nicht für jede Schiene neu gelöst werden muss.
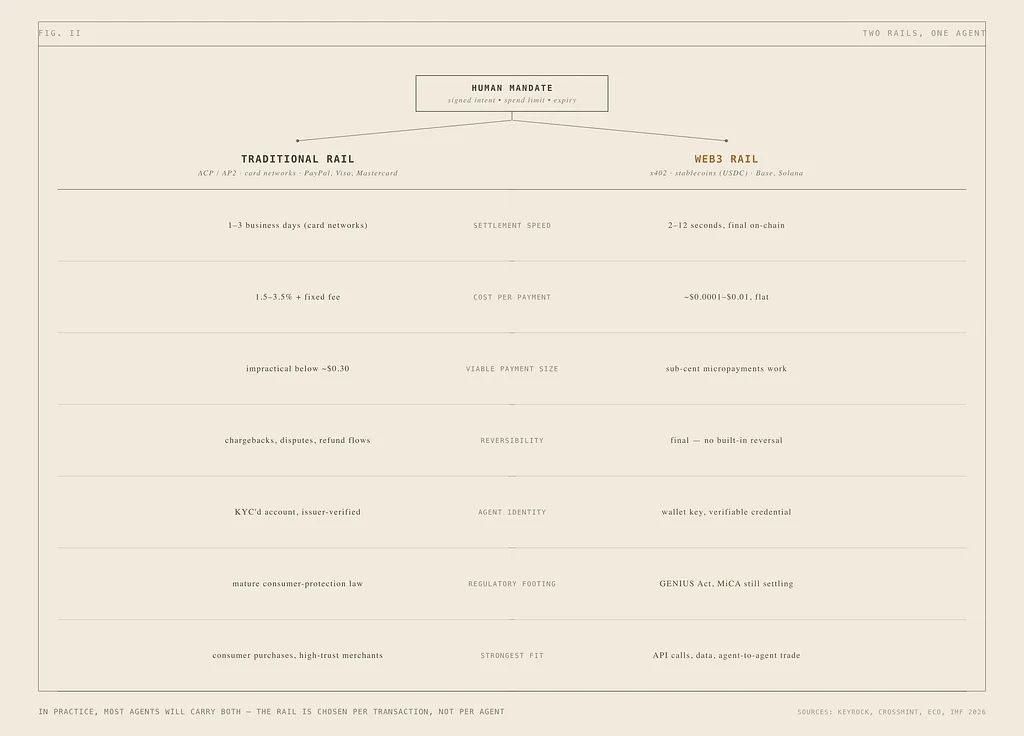
Die treffendere Einordnung ist, dass Agenten standardmäßig multi-rail werden und die Schiene pro Transaktion statt pro Agent gewählt wird. Ein einmaliger, hochwertiger Verbraucherkauf – ein Flug, ein Möbelstück – bevorzugt weiterhin Kartenschienen, bei denen Interbankenkosten ein Rundungsfehler sind und Umkehrbarkeit wichtig ist, weil Fehler teuer sind. Ein Machine-to-Machine-API-Aufruf, der zehntausendmal am Tag wiederholt wird, bevorzugt Stablecoins, wo Umkehrbarkeit nicht benötigt wird und eine Gebühr von 2 % das gesamte Produktmodell unrentabel machen würde. Der Kauf bei einem bekannten Marken-Händler mit KYC-Status tendiert zum Traditionellen, da die rechtliche und reputationsbezogene Infrastruktur um diesen Händler bereits existiert. Die Bezahlung eines anonymen Agenten, mit dem man noch nie transagiert hat – die eigentliche Agent-zu-Agent-Ökonomie –, tendiert zum Krypto-Bereich, da es keine gemeinsame Bankbeziehung gibt, auf die man zurückgreifen kann, sondern nur ein Protokoll, das beide Seiten unabhängig verifizieren können. Und grenzüberschreitender, rund um die Uhr laufender Maschinenhandel wartet nicht auf Geschäftszeiten oder Korrespondenzbanken; Stablecoins werden rund um die Uhr abgewickelt, während der inländische, verbraucherorientierte Handel dies meist nicht benötigt.
Dies ist genau das Muster, das das traditionelle Finanzwesen selbst vorhersagt. Karten gewannen im Einzelhandel für Verbraucher, weil Verbraucher Umkehrbarkeit und Streitbeilegungsschutz mehr brauchten als Geschwindigkeit. Überweisungen und ACH gewannen bei großen B2B-Zahlungen, weil die Parteien einander bereits vertrauten und mehr auf Kosten als auf sofortige Finalität achteten. Agenten erzwingen lediglich, dass dieselbe Segmentierung schneller und öffentlich geschieht, weil Software die Kompromisse auf eine Weise explizit macht, die menschliche Gewohnheit normalerweise verbirgt.
Der Teil, den noch niemand wirklich gelöst hat
Beide Wege laufen den Leitplanken voraus, die sie eigentlich eindämmen sollten, und die Risikoteams der Branche sind die Ersten, die das zugeben.
Auf der traditionellen Seite beschreiben Forscher der Banksicherheit zunehmend KI-Agenten als Einführung eines „dritten Akteurs, der nicht sauber in bestehende Bankmodelle passt“ – Software, die Entscheidungen trifft und Transaktionen über institutionelle Grenzen hinweg ausführt, manchmal auf eine Weise, die der zugrunde liegende Kunde nie spezifisch autorisiert hat. Betrugsverluste steigen bereits um etwa 20 % pro Jahr, und synthetischer Identitätsbetrug – generative KI, die echte und erfundene Identitätsdaten vermischt – erreicht Berichten zufolge 2026 einen Wendepunkt. Die Regulierungsbehörden haben nicht aufgeholt: In den USA schließt die überarbeitete Anleitung des OCC zum Modellrisikomanagement generative und agentische KI-Modelle explizit aus ihrem Geltungsbereich aus, was bedeutet, dass das Governance-Playbook, auf das sich Banken seit Jahrzehnten verlassen, noch nicht auf das ausgedehnt wurde, was sie jetzt einsetzen.
Auf der Krypto-Seite zeigt sich dieselbe Unreife auf andere Weise. Unumkehrbarkeit, das Merkmal, das Mikrozahlungen wirtschaftlich rentabel macht, ist auch der Fehler, der eine kompromittierte Agenten-Wallet katastrophal macht – es gibt keine Rückbuchung für einen privaten Schlüssel, den ein Angreifer in die Hände bekommen hat. Agentenidentität ist meist noch eine Wallet-Adresse, keine rechtlich verantwortliche Einheit, was eine offene Frage hinterlässt – für einen Händler, eine Regulierungsbehörde oder ein Opfer –, wer genau haftet, wenn ein autonomer Agent schlecht transagiert. Und die regulatorischen Rahmenbedingungen, die 2026 kommen, um Ordnung in Stablecoins zu bringen – der US GENIUS Act, MiCA in Europa, der EU AI Act – wurden alle mit Blick auf von Menschen initiierte Transaktionen entworfen. Keiner von ihnen befasst sich direkt mit autonomen Machine-to-Machine-Zahlungen oder weist Haftung zu, wenn kein Mensch auf „Kaufen“ geklickt hat.
Beide Schienen, mit anderen Worten, werden aufgefordert, ein Volumen an autonomen Entscheidungen zu tragen, für das sie ursprünglich nicht ausgelegt waren – die eine, weil ihr Vertrauensmodell davon ausgeht, dass letztlich ein Mensch verantwortlich ist, die andere, weil ihr Abwicklungsmodell davon ausgeht, dass Finalität immer wünschenswert ist.
Was das praktisch bedeutet
Für ein Unternehmen, das etwas baut, mit dem ein Agent eines Tages interagieren könnte – eine API, ein Shop, ein Abonnementprodukt –, lautet die praktische Schlussfolgerung nicht „Krypto wählen“ oder „Karten wählen“. Es geht darum, sicherzustellen, dass Ihr Produkt auf eine schienenunabhängige Weise gemessen und autorisiert werden kann: Legen Sie maschinenlesbare Preise offen, unterstützen Sie begrenzte, auslaufende Autorisierungen anstelle eines statischen API-Schlüssels und gehen Sie nicht davon aus, dass der Zahler ein kartenhaltender Mensch am anderen Ende einer Browsersitzung ist. Die Protokolle werden sich weiter konsolidieren – niemand erwartet ernsthaft, dass vier oder fünf konkurrierende Agenten-Zahlungsstandards das Jahrzehnt überleben –, aber die grundlegende Anforderung, eine Maschine, die beweisen kann, was sie ausgeben darf, und die kostengünstig in der tatsächlichen Größe der Transaktion abrechnet, wird nicht verschwinden.
Die interessantere langfristige Frage ist nicht, welche Schiene gewinnt. Es ist die Frage, was mit der Bedeutung einer Transaktion passiert, sobald die meisten von ihnen keinen menschlichen Entscheidungsmoment mehr beinhalten – wenn aus „Ich habe das gekauft“ stillschweigend „Ein Agent, den ich autorisiert habe, drei Schritte entfernt, hat das für mich gekauft“ wird. Die Zahlungsinfrastruktur hat ein Jahrhundert damit verbracht, den Moment zu optimieren, in dem eine Person entscheidet, Geld auszugeben. Sie wird jetzt in Echtzeit für den Moment umgebaut, in dem eine Person das Ausgeben lediglich erlaubt – und die Entscheidung an etwas anderes übergibt.