Dinero para máquinas: por qué los agentes de IA están aprendiendo dos formas de pagar
A medida que los agentes autónomos comienzan a realizar compras, suscribirse a servicios y liquidar facturas en nombre de personas y empresas, la industria de pagos está redescubriendo un viejo argumento —la confianza autorizada frente al código sin permisos—, transacción por transacción.
En algún momento de los últimos dieciocho meses, un cliente nuevo y extraño apareció en el proceso de pago. No tiene rostro, no lleva una tarjeta en una billetera física y no tiene paciencia para un CAPTCHA. Es un agente de IA —software que actúa en nombre de una persona o empresa— y quiere pagar algo: una llamada a una API, un conjunto de datos, la renovación de una suscripción o un vuelo que se le pidió volver a reservar. McKinsey estima que, para 2030, los agentes podrían ser responsables de hasta 1 billón de dólares en transacciones solo en EE. UU. La pregunta que nadie había respondido completamente hasta hace poco era, a la vez, mundana y enorme: ¿cómo paga exactamente un software?
Dos industrias respondieron al mismo tiempo, desde direcciones opuestas. Las redes de tarjetas y los operadores tradicionales de tecnología financiera rediseñaron el proceso de pago para los agentes sin modificar las infraestructuras subyacentes. La industria cripto construyó nuevas infraestructuras precisamente porque las antiguas no se adaptan bien al software. Ambos enfoques están operativos hoy, ambos están creciendo y ninguno ha “ganado”. Lo que ha surgido, en cambio, es una silenciosa división del trabajo que dice más sobre la economía real de los pagos entre máquinas que la hoja de ruta de cualquier empresa individual.
El nuevo comprador en la sala
El comercio mediante agentes dejó de ser un experimento teórico a finales de 2025, cuando OpenAI, Stripe y Meta publicaron el Agentic Commerce Protocol (ACP) como un estándar abierto, y PayPal les siguió con una integración que permite a los usuarios de ChatGPT realizar pagos sin salir del chat. Visa respondió con Trusted Agent y Mastercard con Agent Pay; ambos son marcos de trabajo para permitir que un agente de IA verificado realice transacciones en nombre de un consumidor utilizando credenciales tokenizadas y con alcance limitado, en lugar de un número de tarjeta sin procesar. El despliegue comercial comenzó a principios de 2026, primero en un puñado de mercados asiáticos para Mastercard y luego de forma más amplia.
En la capa de infraestructura, Google propuso una pieza complementaria: AP2, el Agent Payments Protocol. AP2 no mueve dinero; estandariza la prueba. Sus mandatos son las credenciales verificables del W3C: registros firmados criptográficamente de lo que un humano autorizó realmente a gastar a un agente, en qué, hasta qué monto y hasta cuándo. Es menos una infraestructura de pago que un permiso que cualquier red puede verificar.
Mientras tanto, una pila tecnológica paralela se estaba ensamblando a la vista de todos en el lado de la cadena de bloques. El protocolo x402 de Coinbase —llamado así por el código de estado HTTP 402 “Payment Required”, que estuvo mucho tiempo inactivo— permite que un agente pague por una respuesta de API en línea, en un solo viaje de ida y vuelta HTTP, liquidando en monedas estables en redes de bajas comisiones como Base y Solana. Stripe respondió con su propio Machine Payments Protocol (MPP) para el gasto de máquinas basado en sesiones. Startups como Skyfire, respaldadas por Coinbase Ventures y a16z, dotaron a los agentes de sus propias billeteras directamente; algunas financiadas en USDC y otras conectadas a la banca tradicional.
Para mediados de 2026, cuatro protocolos se habían especializado efectivamente en cuatro funciones: AP2 para la autorización (“¿realmente un humano aprobó esto?”), ACP para el pago (“negociar el carrito con el comerciante”) y x402 o MPP para la liquidación (“mover el dinero realmente”). Un agente que compra algo hoy puede interactuar con los tres en el transcurso de una sola compra.
Primer camino: enseñar a las viejas infraestructuras a confiar en un robot
El enfoque de las finanzas tradicionales es, estructuralmente, conservador, y ese es el punto. Visa, Mastercard, PayPal y Stripe no están tratando de reinventar el dinero para los agentes; están intentando extender ochenta años de infraestructura de confianza acumulada —devoluciones de cargos (chargebacks), transferencia de responsabilidad por fraude, KYC, resolución de disputas y leyes de protección al consumidor— a una nueva clase de titular de cuenta no humano. Un agente autorizado bajo ACP o Agent Pay gasta, en última instancia, a través de las mismas redes que usaría la tarjeta de un humano: intercambio, reglas de red, etcétera. Un token emitido por Stripe podría autorizar una compra, pero sigue cobrándose a través de Visa, Mastercard o una tarjeta registrada, con el costo de intercambio estándar del 1,5 al 3,5 %.
Esa herencia es toda la propuesta de valor. Si un agente se vuelve rebelde, gasta de más o es engañado por una página de comercio electrónico con inyección de prompts, existe un proceso conocido para compensar al humano, porque la infraestructura se construyó, desde el primer día, bajo la premisa de que el movimiento de dinero a veces falla y debe ser reversible. La oferta para agentes de PayPal combina su kit de herramientas de API con su propia moneda estable regulada, PYUSD, y un asiento en el grupo de estándares AP2 de sesenta empresas, cubriéndose, notablemente, en ambas direcciones a la vez.
El argumento principal de la infraestructura tradicional para la economía de agentes es una sola frase: ya sabemos qué hacer cuando algo sale mal.
Segundo camino: construir dinero que nunca fue diseñado para humanos
La respuesta de la Web3 parte de una observación diferente: la mayor parte de lo que un agente necesita pagar realmente no se parece en nada a una compra humana. Se parece a un peaje. Un modelo que llama a la API de otro modelo, un scraper que paga por página, un agente de investigación que paga fracciones de centavo por cada consulta de conjunto de datos: estas son transacciones de alta frecuencia, bajo valor y velocidad de máquina, y la economía del sistema de tarjetas nunca se construyó para ellas. Un piso de procesamiento fijo de 30 centavos no tiene sentido cuando el artículo que se compra cuesta dos centavos.
Las monedas estables en redes de cadena de bloques cierran esa brecha casi por accidente. La liquidación en un rollup como Base cuesta una fracción de centavo —a menudo citada en torno a $0,0001— con finalidad en segundos en lugar de días, y sin necesidad de abrir una cuenta primero. Un informe de mayo de 2026 de la firma de criptoliquidez Keyrock, cubierto por CoinDesk, reveló que los agentes de IA ya habían liquidado 73 millones de dólares en 176 millones de transacciones en redes cripto, con aproximadamente tres cuartas partes de esos pagos cayendo por debajo del piso de comisión fija donde los pagos con tarjeta dejan de tener sentido económico, y con USDC representando el 98,6 % del volumen por sí solo. Este no es un mercado futuro hipotético; según las cifras, ya es la capa de pago predeterminada para una categoría específica, estrecha y de alto volumen de gasto.
Existe un segundo argumento, menos discutido, a favor de la infraestructura cripto, y es arquitectónico en lugar de económico: la programabilidad. Un pago con moneda estable puede llevar lógica —condiciones de depósito en garantía, divisiones de ingresos entre múltiples agentes, liberación automática tras la confirmación de entrega— de forma nativa, en la propia transacción, sin que una plataforma de terceros medie en las reglas. Para el comercio entre agentes, donde ninguna de las partes es cliente de un banco ni desea incorporar a la otra en una plataforma propietaria, esa capacidad de composición es posiblemente más valiosa que el ahorro de costos.
Las redes de tarjetas se construyeron para que los humanos confiaran en los comerciantes. Las redes de monedas estables se construyeron para que dos piezas de software no necesiten confiar en nada más que en las matemáticas.
Por qué esto no es realmente “Web3 frente a bancos”
Presentada como una rivalidad, la historia es insatisfactoria, porque las empresas que construyen las infraestructuras siguen negándose a elegir un bando. Visa está ejecutando lo que llama una estrategia de doble vía: tokens de Trusted Agent en la red de tarjetas junto con pilotos de liquidación en monedas estables. PayPal ofrece tanto un kit de herramientas para agentes basado en tarjetas como PYUSD. Incluso el x402 de Coinbase, el más nativo de la cripto, está diseñado para conectarse a la misma capa de autorización AP2 que Google construyó para el mundo de las tarjetas, precisamente para que “quién aprobó este gasto” no tenga que resolverse de nuevo para cada infraestructura.
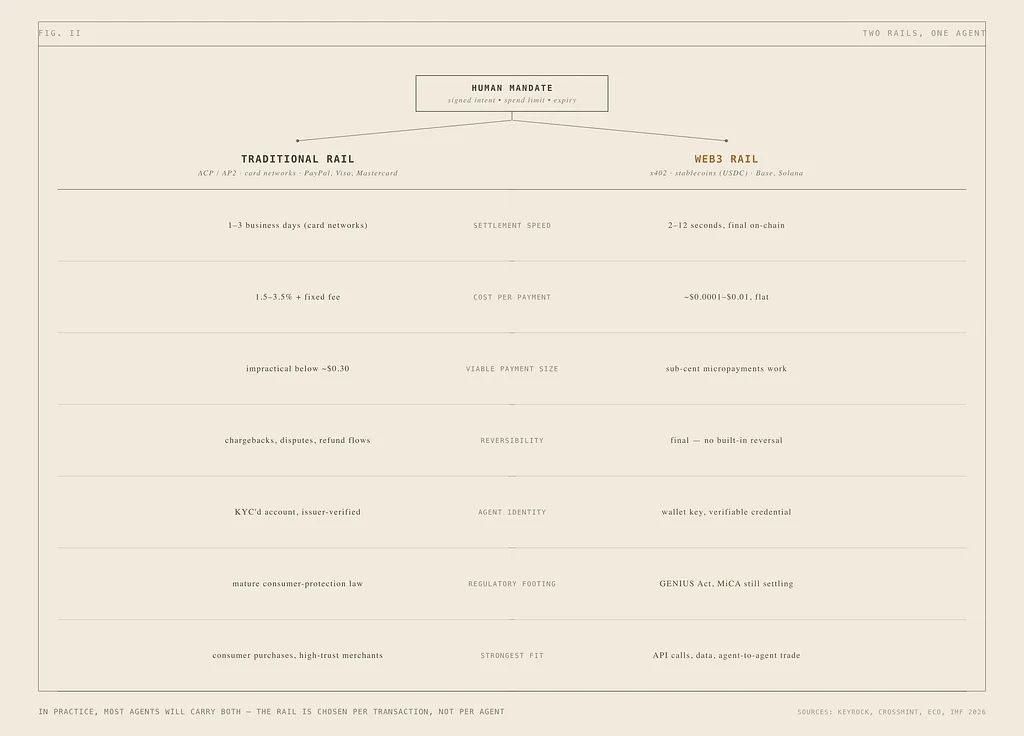
El marco más preciso es que los agentes se están volviendo multirred por defecto, y la infraestructura se elige por transacción en lugar de por agente. Una compra de consumo única y de alto valor —un vuelo, un mueble— sigue favoreciendo las redes de tarjetas, donde el costo de intercambio es un error de redondeo y la reversibilidad importa porque los errores son costosos. Una llamada a una API de máquina a máquina repetida diez mil veces al día favorece a las monedas estables, donde no se necesita reversibilidad y una comisión del 2 % haría inviable todo el modelo de producto. Comprar a un comerciante conocido, con KYC y de marca reconocida se inclina hacia lo tradicional, porque la infraestructura legal y reputacional en torno a ese comerciante ya existe. Pagar a un agente anónimo con el que nunca antes has realizado una transacción —la economía real de agente a agente— se inclina hacia lo cripto, porque no hay una relación bancaria compartida a la que recurrir, solo un protocolo que ambas partes pueden verificar de forma independiente. Y el comercio de máquinas transfronterizo y siempre activo no espera al horario comercial ni a la banca corresponsal; las monedas estables se liquidan las 24 horas del día, mientras que el comercio nacional orientado al consumidor en su mayoría no necesita eso.
Este es exactamente el patrón que las propias finanzas tradicionales predicen. Las tarjetas ganaron en el comercio minorista porque los consumidores necesitaban reversibilidad y protección contra disputas más de lo que necesitaban velocidad. Las transferencias bancarias y ACH ganaron para los grandes pagos B2B porque las partes ya confiaban entre sí y se preocupaban más por el costo que por la finalidad instantánea. Los agentes simplemente están obligando a que esa misma segmentación ocurra más rápido y en público, porque el software hace que las compensaciones sean explícitas de una manera que el hábito humano suele ocultar.
La parte que nadie ha resuelto realmente
Ambos caminos se están adelantando a las barandillas destinadas a contenerlos, y los propios equipos de riesgo de la industria son los primeros en admitirlo.
En el lado tradicional, los investigadores de seguridad bancaria describen cada vez más a la IA agente como la introducción de “un tercer actor que no encaja limpiamente en los modelos bancarios existentes”: software que toma decisiones y ejecuta transacciones a través de límites institucionales, a veces de maneras que el cliente subyacente nunca autorizó específicamente. Las pérdidas por fraude ya están aumentando aproximadamente un 20 % año tras año, y el fraude de identidad sintética —IA generativa que combina datos de identidad reales y fabricados— está alcanzando un punto de inflexión en 2026. Los reguladores no se han puesto al día: en los EE. UU., la guía revisada de Gestión de Riesgos de Modelos de la OCC excluye explícitamente a los modelos de IA generativa y agente de su alcance, lo que significa que el manual de gobernanza en el que los bancos han confiado durante décadas aún no se extiende a lo que ahora están implementando.
En el lado cripto, la misma inmadurez se manifiesta de manera diferente. La irreversibilidad, la característica que hace que los micropagos sean económicamente viables, es también el defecto que hace que una billetera de agente comprometida sea catastrófica: no hay devolución de cargo para una clave privada de la que un atacante se haya apoderado. La identidad del agente sigue siendo principalmente una dirección de billetera, no una entidad legalmente responsable, lo que deja una pregunta abierta —para un comerciante, un regulador o una víctima— sobre quién es exactamente responsable cuando un agente autónomo realiza una mala transacción. Y los marcos regulatorios que llegan en 2026 para poner orden en las monedas estables —la Ley GENIUS de EE. UU., MiCA de Europa, la Ley de IA de la UE— fueron redactados con transacciones iniciadas por humanos en mente. Ninguno de ellos aborda directamente los pagos autónomos de máquina a máquina, ni asigna responsabilidad cuando ningún humano hizo clic en “comprar”.
En otras palabras, se le está pidiendo a ambas infraestructuras que soporten un volumen de toma de decisiones autónoma para el que no fueron diseñadas originalmente: una porque su modelo de confianza asume que un humano es el responsable final, la otra porque su modelo de liquidación asume que la finalidad es siempre deseable.
Lo que esto significa, en la práctica
Para una empresa que construye cualquier cosa con la que un agente pueda interactuar algún día —una API, una tienda, un producto de suscripción—, la conclusión práctica no es “elegir cripto” o “elegir tarjetas”. Es asegurarse de que su producto pueda ser medido y autorizado de una manera agnóstica a la infraestructura: exponer precios legibles por máquina, admitir autorizaciones con alcance y fecha de caducidad en lugar de una clave de API estática, y no asumir que el pagador es un humano con tarjeta al otro lado de una sesión de navegador. Los protocolos seguirán consolidándose —nadie espera seriamente que cuatro o cinco estándares de pago para agentes compitan y sobrevivan a la década—, pero el requisito subyacente, una máquina que pueda probar lo que se le permite gastar y liquidarlo de forma económica al tamaño que sea la transacción, no va a desaparecer.
La pregunta a largo plazo más interesante no es qué infraestructura gana. Es qué sucede con el significado de una transacción una vez que la mayoría de ellas ya no involucra un momento humano de decisión en absoluto; cuando “compré esto” se convierte silenciosamente en “un agente que autoricé, a tres pasos de distancia, compró esto por mí”. La infraestructura de pagos ha pasado un siglo optimizando el momento en que una persona decide gastar. Ahora se está reconstruyendo, en tiempo real, para el momento en que una persona simplemente permite gastar, y delega la decisión a otra cosa.