De l'argent pour les machines : pourquoi les agents IA apprennent deux façons de payer
Alors que des agents autonomes commencent à faire des achats, à souscrire à des abonnements et à régler des factures au nom de particuliers et d’entreprises, l’industrie du paiement redécouvre un vieux débat — la confiance autorisée face au code sans permission — transaction après transaction.
Au cours des dix-huit derniers mois, un nouveau type de client étrange est apparu au moment du paiement. Il n’a pas de visage, pas de carte dans un portefeuille physique et aucune patience pour les CAPTCHA. Il s’agit d’un agent IA — un logiciel agissant pour le compte d’une personne ou d’une entreprise — qui souhaite payer pour quelque chose : un appel API, un jeu de données, le renouvellement d’un abonnement ou un vol qu’il a dû réserver à nouveau. McKinsey estime que les agents pourraient être responsables de près de 1 000 milliards de dollars de transactions aux États-Unis d’ici 2030. La question à laquelle personne n’avait pleinement répondu jusqu’à récemment était à la fois banale et immense : comment, exactement, un logiciel effectue-t-il un paiement ?
Deux industries ont répondu simultanément, en partant d’approches opposées. Les réseaux de cartes bancaires et les acteurs traditionnels de la fintech ont repensé le paiement pour les agents sans modifier les infrastructures sous-jacentes. L’industrie crypto a construit de nouveaux rails précisément parce que les anciens ne sont pas adaptés aux logiciels. Les deux approches sont opérationnelles aujourd’hui, les deux se développent, et aucune n’a « gagné ». Ce qui a émergé est une division du travail tacite qui en dit plus sur la réalité économique des paiements entre machines que la feuille de route d’une entreprise isolée.
Le nouvel acheteur en salle
Le commerce par agents a cessé d’être une expérience de pensée vers la fin 2025, lorsque OpenAI, Stripe et Meta ont publié l’Agentic Commerce Protocol (ACP) en tant que standard ouvert, suivi par PayPal avec une intégration permettant aux utilisateurs de ChatGPT de payer sans quitter la discussion. Visa a répliqué avec Trusted Agent et Mastercard avec Agent Pay — deux cadres permettant à un agent IA vérifié d’effectuer des transactions au nom d’un consommateur en utilisant des identifiants tokenisés et limités plutôt qu’un numéro de carte brut. Le déploiement commercial a débuté début 2026, d’abord sur quelques marchés asiatiques pour Mastercard, puis plus largement.
Au niveau de l’infrastructure, Google a proposé un élément complémentaire : AP2, l’Agent Payments Protocol. AP2 ne déplace pas d’argent ; il standardise la preuve. Ses mandats reposent sur les W3C Verifiable Credentials : des enregistrements signés cryptographiquement de ce qu’un humain a réellement autorisé un agent à dépenser, pour quel objet, jusqu’à quel montant et jusqu’à quelle date. Il s’agit moins d’un rail de paiement que d’un bon d’autorisation que n’importe quel rail peut vérifier.
Parallèlement, une pile technologique similaire s’est constituée au vu de tous dans l’écosystème blockchain. Le protocole x402 de Coinbase — nommé d’après le code d’état HTTP 402 « Payment Required » longtemps resté en sommeil — permet à un agent de payer pour une réponse API en ligne, en un seul aller-retour HTTP, avec un règlement en stablecoins sur des réseaux à faibles frais comme Base et Solana. Stripe a répondu avec son propre Machine Payments Protocol (MPP) pour les dépenses basées sur des sessions. Des startups comme Skyfire, soutenues par Coinbase Ventures et a16z, ont carrément doté les agents de leurs propres portefeuilles — certains financés en USDC, d’autres connectés aux banques traditionnelles.
À la mi-2026, quatre protocoles s’étaient spécialisés dans quatre fonctions : AP2 pour l’autorisation (« un humain a-t-il vraiment approuvé cela ? »), ACP pour le paiement (« négocier le panier avec le marchand »), et x402 ou MPP pour le règlement (« transférer réellement l’argent »). Un agent qui achète quelque chose aujourd’hui peut interagir avec les trois lors d’un seul achat.
Voie 1 : Apprendre aux anciens rails à faire confiance à un robot
L’approche de la finance traditionnelle est structurellement conservatrice, et c’est là tout l’intérêt. Visa, Mastercard, PayPal et Stripe ne cherchent pas à réinventer l’argent pour les agents ; ils tentent d’étendre quatre-vingts ans d’infrastructure de confiance accumulée — rétrofacturations, transfert de responsabilité en cas de fraude, KYC, résolution des litiges, droit de la consommation — à une nouvelle classe de titulaires de compte non humains. Un agent autorisé sous ACP ou Agent Pay dépense finalement via les mêmes rails qu’une carte humaine : interchange, règles de réseau, etc. Un jeton émis par Stripe peut autoriser un achat, mais il est toujours débité via Visa, Mastercard ou une carte enregistrée, supportant le coût d’interchange standard de 1,5 à 3,5 %.
Cet héritage constitue toute la proposition de valeur. Si un agent devient incontrôlable, dépense trop ou se fait piéger par une page marchand injectée par un prompt, il existe un processus connu pour indemniser l’humain — car le rail a été construit, dès le premier jour, sur l’hypothèse que le mouvement d’argent est parfois erroné et doit être réversible. L’offre pour agents de PayPal associe sa boîte à outils API à son propre stablecoin régulé, PYUSD, et à un siège au sein du groupe de standardisation AP2 composé de soixante entreprises — une stratégie de couverture notable dans les deux directions.
L’argument principal des rails traditionnels face à l’économie des agents tient en une phrase : nous savons déjà quoi faire quand quelque chose tourne mal.
Voie 2 : Construire une monnaie jamais conçue pour les humains
La réponse du Web3 part d’une observation différente : la plupart des besoins de paiement d’un agent ne ressemblent pas à un achat humain. Cela ressemble à un péage. Un modèle appelant l’API d’un autre modèle, un scraper payant par page, un agent de recherche payant des fractions de centime pour chaque requête de données — ce sont des transactions à haute fréquence, faible valeur et vitesse machine, pour lesquelles l’économie du système de cartes n’a jamais été conçue. Un plancher de traitement fixe de 30 cents n’a aucun sens lorsque l’article acheté coûte deux cents.
Les stablecoins sur rails blockchain comblent ce fossé presque par accident. Le règlement sur un rollup comme Base coûte une fraction de centime — souvent cité autour de 0,0001 $ — avec une finalité en quelques secondes plutôt qu’en quelques jours, et aucun compte à ouvrir au préalable. Un rapport de mai 2026 de la société de liquidité crypto Keyrock, couvert par CoinDesk, a révélé que les agents IA avaient déjà réglé 73 millions de dollars sur 176 millions de transactions via des rails crypto, les trois quarts de ces paiements tombant en dessous du seuil de frais fixes où les paiements par carte cessent d’être économiquement viables — l’USDC représentant à lui seul 98,6 % du volume. Ce n’est pas un marché futur hypothétique ; en chiffres, c’est déjà la couche de paiement machine par défaut pour une catégorie spécifique, étroite et à haut volume de dépenses.
Il existe un second argument, moins discuté, en faveur du rail crypto, et il est architectural plutôt qu’économique : la programmabilité. Un paiement en stablecoin peut transporter de la logique — conditions de séquestre, répartition des revenus entre plusieurs agents, libération automatique à la confirmation de livraison — nativement, dans la transaction elle-même, sans plateforme tierce pour arbitrer les règles. Pour le commerce de machine à machine, où aucune des parties n’est client d’une banque et où aucune ne souhaite intégrer l’autre dans une plateforme propriétaire, cette composabilité est sans doute plus précieuse que les économies de coûts.
Les rails de cartes ont été construits pour que les humains fassent confiance aux marchands. Les rails de stablecoins ont été construits pour que deux logiciels n’aient besoin de faire confiance à rien d’autre qu’aux mathématiques.
Pourquoi ce n’est pas vraiment « Web3 contre banques »
Présentée comme une rivalité, l’histoire est insatisfaisante, car les entreprises qui construisent ces rails refusent de choisir un camp. Visa applique ce qu’elle appelle une stratégie à double rail — jetons Trusted Agent sur le réseau de cartes aux côtés de pilotes de règlement en stablecoins. PayPal propose à la fois une boîte à outils pour agents basée sur les cartes et le PYUSD. Même le x402 de Coinbase, le plus natif de l’écosystème crypto, est conçu pour s’intégrer à la même couche d’autorisation AP2 que Google a construite pour le monde des cartes, précisément pour que la question « qui a approuvé cette dépense » n’ait pas à être résolue pour chaque rail.
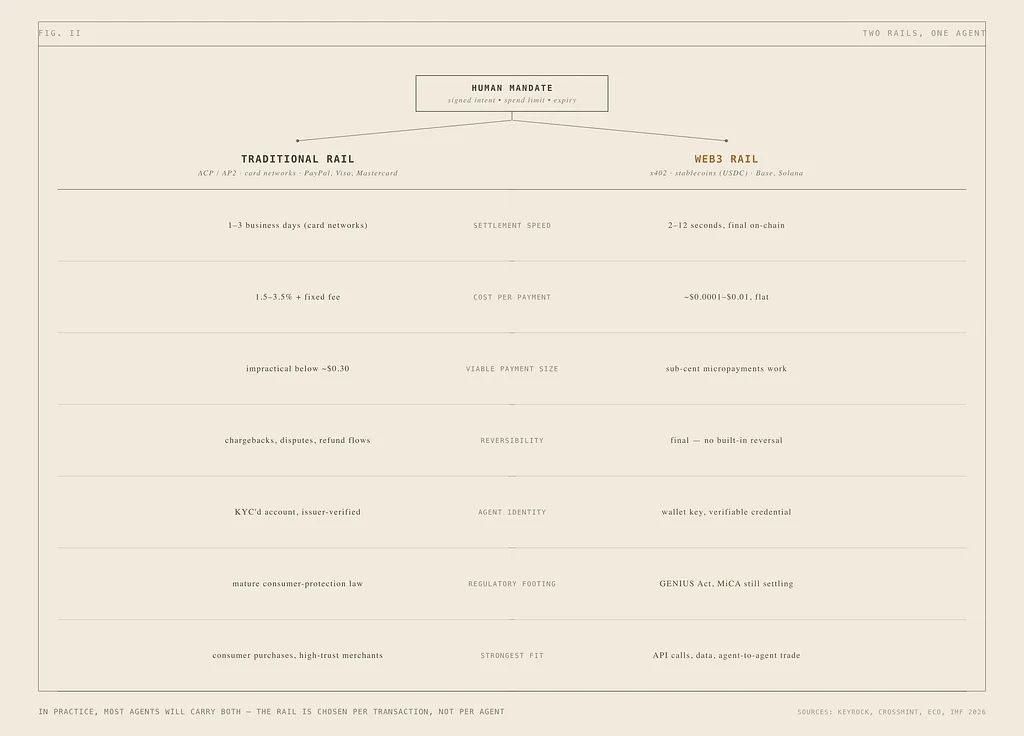
Le cadre le plus précis est que les agents deviennent multi-rails par défaut, et le rail est choisi par transaction plutôt que par agent. Un achat de consommation ponctuel et de grande valeur — un vol, un meuble — privilégie toujours les rails de cartes, où le coût d’interchange est une erreur d’arrondi et où la réversibilité compte car les erreurs sont coûteuses. Un appel API machine à machine répété dix mille fois par jour privilégie les stablecoins, où la réversibilité n’est pas nécessaire et où des frais de 2 % rendraient le modèle économique global non viable. Acheter auprès d’un marchand connu, soumis au KYC et de marque, penche vers le traditionnel, car l’infrastructure juridique et réputationnelle autour de ce marchand existe déjà. Payer un agent anonyme avec lequel vous n’avez jamais transagi auparavant — l’économie réelle d’agent à agent — penche vers la crypto, car il n’y a pas de relation bancaire partagée sur laquelle s’appuyer, seulement un protocole que les deux parties peuvent vérifier indépendamment. Et le commerce machine transfrontalier, actif en permanence, n’attend pas les heures de bureau ou les banques correspondantes ; les stablecoins se règlent 24h/24, alors que le commerce domestique orienté consommateur n’en a pas besoin.
C’est exactement le schéma que la finance traditionnelle prédit elle-même. Les cartes ont gagné pour le commerce de détail car les consommateurs avaient besoin de réversibilité et de protection contre les litiges plus que de rapidité. Les virements et l’ACH ont gagné pour les gros paiements B2B car les parties se faisaient déjà confiance et se souciaient plus du coût que de la finalité instantanée. Les agents forcent simplement cette même segmentation à se produire plus rapidement, et publiquement, car le logiciel rend les compromis explicites d’une manière que l’habitude humaine cache généralement.
La partie que personne n’a encore résolue
Les deux voies devancent les garde-fous censés les contenir, et les équipes de risque de l’industrie sont les premières à le dire.
Du côté traditionnel, les chercheurs en sécurité bancaire décrivent de plus en plus l’IA agentique comme introduisant « un troisième acteur qui ne s’intègre pas parfaitement dans les modèles bancaires existants » — un logiciel prenant des décisions et exécutant des transactions au-delà des frontières institutionnelles, parfois de manières que le client sous-jacent n’a jamais spécifiquement autorisées. Les pertes liées à la fraude augmentent déjà d’environ 20 % par an, et la fraude à l’identité synthétique — l’IA générative mélangeant des données d’identité réelles et fabriquées — atteint apparemment un point d’inflexion en 2026. Les régulateurs n’ont pas suivi : aux États-Unis, les directives révisées de l’OCC sur la gestion des risques de modèles excluent explicitement les modèles d’IA générative et agentique de leur champ d’application, ce qui signifie que le manuel de gouvernance sur lequel les banques s’appuient depuis des décennies ne s’étend pas encore à ce qu’elles déploient maintenant.
Du côté crypto, la même immaturité se manifeste différemment. L’irréversibilité, la fonctionnalité qui rend les micropaiements économiquement viables, est aussi la faille qui rend un portefeuille d’agent compromis catastrophique — il n’y a pas de rétrofacturation pour une clé privée dont un attaquant s’est emparé. L’identité de l’agent reste principalement une adresse de portefeuille, et non une entité juridiquement responsable, ce qui laisse une question ouverte — pour un marchand, un régulateur ou une victime — sur qui est exactement responsable lorsqu’un agent autonome effectue une mauvaise transaction. Et les cadres réglementaires arrivant en 2026 pour mettre de l’ordre dans les stablecoins — le GENIUS Act aux États-Unis, MiCA en Europe, l’EU AI Act — ont tous été rédigés avec des transactions initiées par des humains à l’esprit. Aucun d’entre eux ne traite directement des paiements autonomes de machine à machine, ni n’assigne de responsabilité lorsqu’aucun humain n’a cliqué sur « acheter ».
En d’autres termes, on demande aux deux rails de supporter un volume de prise de décision autonome pour lequel ils n’étaient pas conçus à l’origine — l’un parce que son modèle de confiance suppose qu’un humain est ultimement responsable, l’autre parce que son modèle de règlement suppose que la finalité est toujours souhaitable.
Ce que cela signifie concrètement
Pour une entreprise qui construit tout ce avec quoi un agent pourrait un jour interagir — une API, une vitrine, un produit d’abonnement — la leçon pratique n’est pas de « choisir la crypto » ou « choisir les cartes ». C’est de s’assurer que votre produit peut être mesuré et autorisé de manière agnostique vis-à-vis du rail : exposez des tarifs lisibles par machine, prenez en charge une autorisation limitée et expirante plutôt qu’une clé API statique, et ne supposez pas que le payeur est un humain muni d’une carte à l’autre bout d’une session de navigateur. Les protocoles continueront de se consolider — personne ne s’attend sérieusement à ce que quatre ou cinq standards de paiement par agent concurrents survivent à la décennie — mais l’exigence sous-jacente, une machine capable de prouver ce qu’elle est autorisée à dépenser et de régler cela à bas coût, quelle que soit la taille réelle de la transaction, ne disparaîtra pas.
La question à long terme la plus intéressante n’est pas de savoir quel rail gagnera. C’est ce qu’il adviendra du sens d’une transaction une fois que la plupart d’entre elles n’impliqueront plus du tout de moment de décision humain — quand « j’ai acheté ceci » devient discrètement « un agent que j’ai autorisé, trois étapes plus loin, a acheté ceci pour moi ». L’infrastructure de paiement a passé un siècle à optimiser le moment où une personne décide de dépenser. Elle est maintenant reconstruite, en temps réel, pour le moment où une personne permet simplement la dépense — et confie la décision à autre chose.