自律型エージェントが人や企業に代わって買い物やサブスクリプションの契約、請求書の支払いを行うようになる中、決済業界では「許可制の信頼(permissioned trust)」か「許可不要のコード(permissionless code)」かという古い議論が、取引のたびに再燃しています。
過去18ヶ月のどこかの時点で、レジに奇妙な新しい顧客が現れました。顔はなく、物理的な財布にカードも入っておらず、CAPTCHA(画像認証)に我慢強く付き合うこともありません。それはAIエージェントです。人や企業に代わって行動するソフトウェアであり、API呼び出しやデータセット、サブスクリプションの更新、あるいは再予約を依頼されたフライトなど、何らかの支払いを行おうとしています。マッキンゼーの試算では、2030年までに米国だけでもエージェントが最大1兆ドル規模の取引に関与する可能性があるとされています。最近まで誰も完全に答えを出せなかった、平凡かつ巨大な問いは、「ソフトウェアというものは、正確にはどのように支払うのか?」という点でした。
2つの業界が、正反対の方向から同時に答えを出しました。カードネットワークと既存のフィンテック企業は、基盤となるレール(決済網)には手を触れず、エージェントを中心にチェックアウトの仕組みを再構築しました。一方、暗号資産(仮想通貨)業界は、既存のレールがソフトウェアに適していないという理由から、専用の新しいレールを構築しました。どちらのアプローチも現在稼働しており、成長を続けていますが、どちらかが「勝利」したわけではありません。その代わりに浮かび上がってきたのは、特定の企業のロードマップよりも、マシン決済の真の経済性を物語る静かな分業体制です。
新たな買い手の登場
エージェントによる商取引(Agentic commerce)が単なる思考実験ではなくなったのは、2025年後半のことです。OpenAI、Stripe、Metaがオープン標準として「Agentic Commerce Protocol (ACP)」を発表し、PayPalがChatGPTユーザーがチャットを離れることなく決済できる統合機能を導入したのがきっかけでした。Visaは「Trusted Agent」、Mastercardは「Agent Pay」でこれに応じました。いずれも、検証済みのAIエージェントが、生のカード番号ではなくトークン化されたスコープ付きの認証情報を使用して、消費者に代わって取引を行うためのフレームワークです。商用展開は2026年初頭に始まり、最初はMastercardがアジアのいくつかの市場で開始し、その後より広範囲に拡大しました。
インフラ層では、Googleが補完的なプロトコル「AP2 (Agent Payments Protocol)」を提案しました。AP2は直接お金を動かすものではなく、「証明」を標準化するものです。その要件はW3Cの検証可能な認証情報(Verifiable Credentials)であり、人間がエージェントに対して「何を、どの金額まで、いつまで」使うことを許可したのかを暗号学的に署名した記録です。これは決済レールというよりは、あらゆるレールが確認できる「許可証」のようなものです。
一方、ブロックチェーン側では、並行するスタックが公然と構築されていました。Coinbaseの「x402」プロトコル(長年休眠状態だったHTTP 402「Payment Required」ステータスコードに由来)は、エージェントがAPIレスポンスに対してインラインで、1回のHTTPラウンドトリップで支払いを行い、BaseやSolanaといった低手数料ネットワーク上のステーブルコインで決済することを可能にしました。Stripeは、セッションベースのマシン支出向けに独自の「Machine Payments Protocol (MPP)」でこれに応じました。Coinbase Venturesやa16zが支援するSkyfireのようなスタートアップは、エージェントに直接ウォレットを持たせました。その資金はUSDCで賄われたり、従来の銀行システムとブリッジされたりしています。
2026年半ばまでに、4つのプロトコルが事実上4つの役割に特化しました。AP2は「承認(人間が本当にこれを承認したか?)」、ACPは「チェックアウト(加盟店とカートの内容を交渉する)」、そしてx402やMPPは「決済(実際にお金を動かす)」です。今日、何かを購入するエージェントは、1回の購入の間にこれらすべてに関与する可能性があります。
第1の道:古いレールにロボットを信頼させる
伝統的な金融のアプローチは構造的に保守的であり、そこに意味があります。Visa、Mastercard、PayPal、Stripeは、エージェントのためにお金を再発明しようとしているわけではありません。チャージバック、不正利用の責任転嫁、KYC(本人確認)、紛争解決、消費者保護法といった、80年かけて蓄積された信頼インフラを、人間ではない新しいクラスの口座保有者に拡張しようとしているのです。ACPやAgent Payの下で承認されたエージェントは、最終的には人間のカードと同じレール(インターチェンジ手数料、ネットワークルールなど)を通じて支出します。Stripe発行のトークンが購入を承認するかもしれませんが、決済は依然としてVisa、Mastercard、または登録されたカードを通じて行われ、標準的な1.5〜3.5%のインターチェンジコストがかかります。
その継承こそが、価値提案のすべてです。もしエージェントが暴走したり、過剰に支出したり、プロンプトインジェクションによって悪意ある加盟店ページに騙されたりした場合でも、人間を救済するための既知のプロセスが存在します。なぜなら、このレールは最初から「お金の移動は時に誤りがあり、取り消し可能である必要がある」という前提で構築されているからです。PayPalのエージェント向けサービスは、APIツールキットと自社の規制対象ステーブルコイン「PYUSD」、そして60社が参加するAP2標準化グループへの参加を組み合わせており、両方向にヘッジをかけている点が注目されます。
伝統的なレールがエージェント経済に対して掲げる売り文句は、「何かがうまくいかなくなったときに何をすべきかを、私たちはすでに知っている」という一言に集約されます。
第2の道:人間のために作られていなかったお金を構築する
Web3の回答は、異なる観察から始まります。エージェントが実際に支払う必要のあるもののほとんどは、人間の買い物とは全く似ていません。それは「通行料」に近いものです。モデルが別のモデルのAPIを呼び出す際や、スクレイパーがページごとに支払う際、あるいはリサーチエージェントがデータセットのクエリごとに数セントを支払う際など、これらは高頻度・低価値・マシン速度の取引であり、カードシステムの経済性はこれらに適していませんでした。購入するアイテムが2セントであるときに、30セントの固定処理手数料がかかるのは理にかなっていません。
ブロックチェーン上のステーブルコインは、偶然にもそのギャップを埋めました。Baseのようなロールアップでの決済コストは1セントの数分の一(多くの場合0.0001ドル程度と引用される)であり、数日ではなく数秒で確定し、事前に口座を開設する必要もありません。CoinDeskが報じた2026年5月の暗号資産流動性企業Keyrockのレポートによると、AIエージェントはすでに暗号資産レール上で1億7600万件の取引を通じて7300万ドルを決済しており、その支払いの約4分の3は、カード決済では経済的に成り立たない固定手数料のしきい値を下回っていました。そのうち98.6%をUSDCが占めています。これは仮説上の未来の市場ではなく、数字で見れば、特定の狭い高頻度カテゴリにおけるデフォルトのマシン決済レイヤーとなっています。
暗号資産レールには、経済性よりもアーキテクチャ面で議論されるべきもう一つの利点があります。それは「プログラマビリティ(プログラム可能性)」です。ステーブルコインの支払いは、エスクロー条件、マルチエージェント間の収益分配、配送確認時の自動リリースといったロジックを、第三者プラットフォームの仲介なしに、取引自体にネイティブに組み込むことができます。どちらの当事者も銀行の顧客ではなく、互いに独自のプラットフォームへオンボーディングさせたくないようなエージェント間の商取引において、この構成可能性はコスト削減よりも価値があると言えるでしょう。
カードレールは人間が加盟店を信頼するために構築されました。ステーブルコインのレールは、2つのソフトウェアが数学以外の何も信頼する必要がないように構築されています。
なぜこれが「Web3対銀行」ではないのか
これを対立構造として捉えると、納得感に欠けます。なぜなら、レールを構築している企業は、どちらか一方を選ぶことを拒み続けているからです。Visaは「デュアルレール戦略」を掲げ、カードネットワーク上のTrusted Agentトークンと、ステーブルコイン決済のパイロット運用を並行して行っています。PayPalはカードベースのエージェントツールキットとPYUSDの両方を提供しています。最も暗号資産ネイティブなCoinbaseのx402でさえ、Googleがカード業界のために構築したAP2承認レイヤーに接続できるように設計されています。これは、「誰がこの支出を承認したか」という問題を、レールごとに解決し直さなくて済むようにするためです。
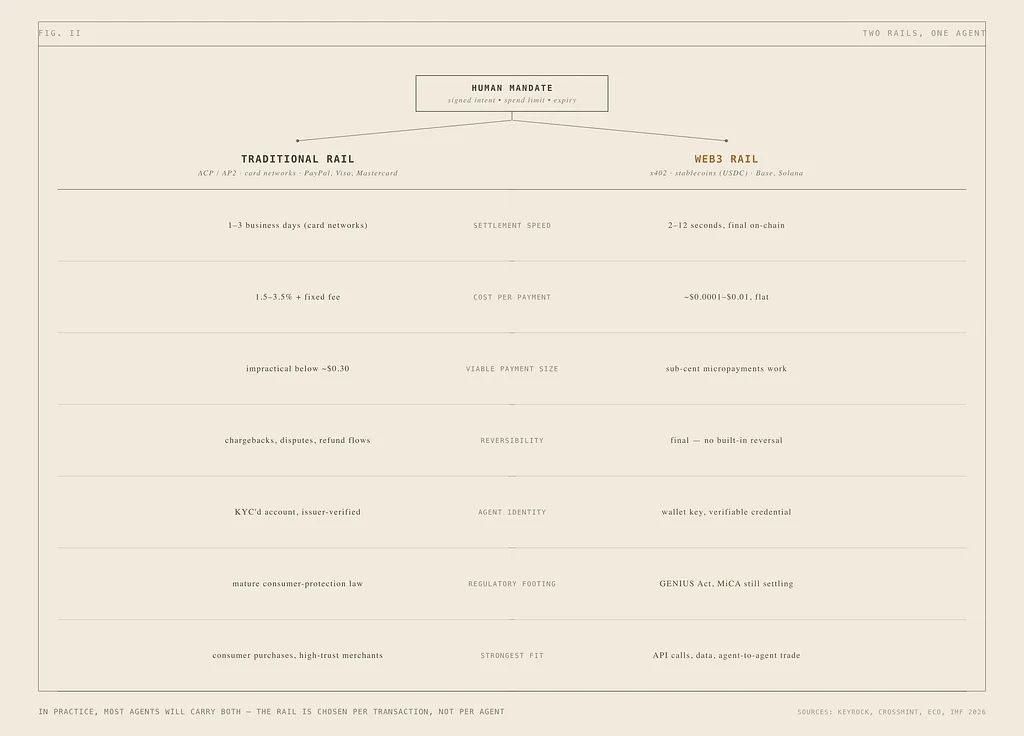
より正確な見方は、エージェントは「デフォルトでマルチレール」になりつつあり、レールはエージェントごとではなく、取引ごとに選択されるということです。フライトや家具のような、一度きりで高額な消費者向け購入は、依然としてカードレールが有利です。そこではインターチェンジコストは誤差の範囲であり、ミスが高額になるため取り消し可能性が重要だからです。1日に1万回繰り返されるマシン間のAPI呼び出しはステーブルコインが有利です。そこでは取り消し可能性は不要であり、2%の手数料はビジネスモデル全体を破綻させるからです。既知のKYC済みブランド加盟店からの購入は、その加盟店を取り巻く法的・評判上のインフラがすでに存在するため、伝統的な手法に傾きます。これまで取引したことのない匿名の相手に支払う場合(真のエージェント間経済)は、頼るべき共通の銀行関係がないため、両者が独立して検証できるプロトコルを持つ暗号資産に傾きます。また、国境を越えた常時稼働のマシン商取引は、営業時間を待ったりコルレス銀行を介したりしません。ステーブルコインは24時間365日決済されますが、国内の消費者向け商取引のほとんどはそれを必要としていません。
これは、まさに伝統的な金融業界自体が予測していたパターンです。消費者はスピードよりも取り消し可能性や紛争解決を必要としたため、消費者向け小売ではカードが勝利しました。当事者同士がすでに信頼し合っており、即時確定よりもコストを重視する大規模なB2B決済では、電信送金やACHが勝利しました。エージェントは、人間が習慣的に隠してきたトレードオフをソフトウェアが明示化することで、同じセグメンテーションをより速く、公然と強制しているに過ぎません。
まだ誰も解決していない問題
どちらの道も、それらを制御するためのガードレールを追い越して進んでおり、業界内のリスクチーム自身がそのことを認めています。
伝統的な金融側では、銀行セキュリティの研究者が、AIエージェントは「既存の銀行モデルにうまく適合しない第三の主体」をもたらすと指摘しています。ソフトウェアが制度的な境界を越えて意思決定を行い、取引を実行する際、基盤となる顧客が具体的に承認していない方法で行われることがあるためです。不正損失はすでに前年比で約20%増加しており、生成AIが実在のデータと偽のデータを組み合わせる「合成ID詐欺」は、2026年に転換点を迎えると報告されています。規制当局は追いついていません。米国では、OCC(通貨監督庁)の改訂されたモデルリスク管理ガイダンスから生成AIやエージェントAIモデルが明示的に除外されており、銀行が数十年間頼ってきたガバナンスのプレイブックが、現在導入している技術には適用されないことを意味しています。
暗号資産側では、また別の未成熟さが現れています。マイクロペイメントを経済的に実行可能にする「取り消し不可能」という特徴は、エージェントのウォレットが侵害された場合に壊滅的な被害をもたらす欠点でもあります。攻撃者が秘密鍵を入手した場合、チャージバックは存在しません。エージェントのアイデンティティは依然としてほとんどがウォレットアドレスであり、法的に責任を負う主体ではないため、自律型エージェントが不適切な取引を行った際に誰が責任を負うのかという問いが、加盟店、規制当局、被害者にとって未解決のままです。また、ステーブルコインに秩序をもたらすために2026年に登場する規制フレームワーク(米国のGENIUS法、欧州のMiCA、EU AI法など)は、すべて人間による取引を想定して起草されました。これらは自律的なマシン間決済に直接対処しておらず、人間が「購入」ボタンを押していない場合に誰が責任を負うのかも規定していません。
言い換えれば、両方のレールとも、本来設計されていなかった規模の自律的な意思決定を担うよう求められています。一方は「人間が最終的に責任を負う」という信頼モデルを前提としているため、もう一方は「決済の確定が常に望ましい」という決済モデルを前提としているためです。
実務上の意味
エージェントが将来関与する可能性のあるもの(API、ストアフロント、サブスクリプション製品など)を構築している企業にとって、実務上の教訓は「暗号資産かカードか」を選ぶことではありません。製品がレールに依存しない方法で「計測および承認」できるようにすることです。マシンが読み取れる価格設定を公開し、静的なAPIキーではなく、スコープが限定され有効期限のある承認をサポートし、支払者がブラウザセッションの向こう側にいるカード保持者であると想定しないことです。プロトコルは統合され続けるでしょう。4つや5つの競合するエージェント決済標準が10年後も生き残ると本気で考えている人はいません。しかし、マシンが支出を許可されている内容を証明し、取引規模に応じて安価に決済できるという根本的な要件は、今後も消えることはありません。
より興味深い長期的な問いは、取引の大部分に人間の意思決定が介在しなくなったとき、取引の「意味」がどうなるかということです。「私がこれを買った」という言葉が、「私が承認したエージェントが、3段階を経て私のためにこれを買った」という事実に静かに置き換わるとき、何が起こるのでしょうか。決済インフラは、人が支出を決断する瞬間に最適化するために1世紀を費やしてきました。今、それはリアルタイムで、人が支出を単に「許可」し、決定を他の何かに委ねる瞬間のために再構築されています。