По мере того как автономные агенты начинают совершать покупки, оформлять подписки и оплачивать счета от имени людей и компаний, индустрия платежей заново открывает для себя старый спор — о доверии на основе разрешений против кода без посредников, — решая его с каждой транзакцией.
Примерно в последние полтора года на кассах появился странный новый клиент. У него нет лица, нет физической карты в кошельке и нет терпения для разгадывания CAPTCHA. Это ИИ-агент — программное обеспечение, действующее от имени человека или компании, — и он хочет что-то оплатить: вызов API, набор данных, продление подписки или перебронирование авиабилета. По оценкам McKinsey, к 2030 году агенты могут отвечать за транзакции объемом до 1 триллиона долларов только в США. Вопрос, на который до недавнего времени не было полного ответа, был одновременно обыденным и колоссальным: как именно программное обеспечение совершает платеж?
Две отрасли дали ответ одновременно, двигаясь с противоположных сторон. Карточные сети и традиционные финтех-компании перестроили процесс оформления заказа под агентов, не меняя базовую инфраструктуру. Криптоиндустрия создала новые «рельсы» специально потому, что старые плохо подходят для программного обеспечения. Оба подхода работают сегодня, оба развиваются, и ни один из них не «победил». Вместо этого возникло тихое разделение труда, которое говорит о реальной экономике машинных платежей больше, чем дорожная карта любой отдельной компании.
Новый покупатель на рынке
Агентская коммерция перестала быть мысленным экспериментом примерно в конце 2025 года, когда OpenAI, Stripe и Meta опубликовали Agentic Commerce Protocol (ACP) в качестве открытого стандарта, а PayPal последовала их примеру, внедрив интеграцию, позволяющую пользователям ChatGPT оформлять заказы, не покидая чат. Visa ответила решением Trusted Agent, Mastercard — Agent Pay: обе системы позволяют верифицированному ИИ-агенту совершать транзакции от имени потребителя, используя токенизированные и ограниченные в правах учетные данные вместо номера карты. Коммерческое внедрение началось в начале 2026 года, сначала на нескольких азиатских рынках для Mastercard, а затем и более широко.
На уровне инфраструктуры Google предложила дополняющий элемент: AP2 (Agent Payments Protocol). AP2 вообще не перемещает деньги — он стандартизирует доказательство. Его основой являются проверяемые учетные данные W3C (Verifiable Credentials): криптографически подписанные записи о том, что именно человек разрешил агенту потратить, на что, в каком объеме и до какого срока. Это скорее не платежный канал, а разрешение, которое может проверить любая система.
Тем временем параллельный стек формировался на глазах у всех в блокчейн-индустрии. Протокол x402 от Coinbase, названный в честь давно забытого кода состояния HTTP 402 «Payment Required», позволяет агенту оплачивать ответ API в режиме реального времени, за один HTTP-запрос, с расчетами в стейблкоинах в сетях с низкими комиссиями, таких как Base и Solana. Stripe ответила собственным протоколом Machine Payments Protocol (MPP) для сессионных машинных трат. Стартапы, такие как Skyfire, поддерживаемые Coinbase Ventures и a16z, предоставили агентам собственные кошельки — некоторые из них пополняются в USDC, другие интегрированы с традиционными банковскими системами.
К середине 2026 года четыре протокола фактически разделили четыре задачи: AP2 для авторизации («действительно ли человек одобрил это?»), ACP для оформления заказа («согласование корзины с продавцом») и x402 или MPP для расчетов («непосредственное перемещение денег»). Агент, совершающий покупку сегодня, может задействовать все три протокола в рамках одной операции.
Путь первый: научить старые «рельсы» доверять роботу
Подход традиционных финансов структурно консервативен, и в этом его суть. Visa, Mastercard, PayPal и Stripe не пытаются изобрести деньги для агентов заново; они пытаются распространить восемьдесят лет накопленной инфраструктуры доверия — чарджбэки, перенос ответственности за мошенничество, KYC, разрешение споров, законы о защите прав потребителей — на новый класс нечеловеческих владельцев счетов. Агент, авторизованный в рамках ACP или Agent Pay, в конечном итоге тратит средства через те же каналы, что и карта человека: интерчейндж, сетевые правила и прочее. Токен, выпущенный Stripe, может авторизовать покупку, но она все равно проходит через Visa, Mastercard или привязанную карту, неся стандартные расходы на интерчейндж в размере 1,5–3,5%.
Это наследие и есть главное ценностное предложение. Если агент ведет себя некорректно, тратит лишнее или становится жертвой обмана на странице продавца, существует отработанный процесс возмещения ущерба человеку — потому что система с первого дня строилась на допущении, что движение денег иногда бывает ошибочным и должно быть обратимым. Агентское предложение PayPal сочетает инструментарий API с собственным регулируемым стейблкоином PYUSD и участием в группе по стандартизации AP2, состоящей из шестидесяти компаний, — примечательно, что они страхуют риски сразу в обоих направлениях.
Весь посыл традиционных платежных систем экономике агентов можно выразить одной фразой: мы уже знаем, что делать, если что-то пойдет не так.
Путь второй: создать деньги, которые никогда не предназначались для людей
Ответ Web3 исходит из другого наблюдения: большая часть того, за что агенту действительно нужно платить, совсем не похоже на человеческую покупку. Это больше похоже на оплату пошлины. Модель, вызывающая API другой модели, парсер, платящий за каждую страницу, исследовательский агент, платящий доли цента за каждый запрос к набору данных, — это высокочастотные транзакции с низкой стоимостью на машинной скорости, и экономика карточных систем никогда не была рассчитана на них. Фиксированная комиссия в 30 центов не имеет смысла, когда стоимость покупки составляет два цента.
Стейблкоины на блокчейн-инфраструктуре устраняют этот разрыв почти случайно. Расчеты в роллапе, таком как Base, стоят доли цента — часто упоминается цифра около $0,0001 — с финализацией за секунды, а не дни, и без необходимости предварительного открытия счета. Отчет крипто-ликвидной фирмы Keyrock за май 2026 года, освещенный CoinDesk, показал, что ИИ-агенты уже провели транзакции на сумму 73 миллиона долларов через 176 миллионов операций в криптосетях, причем около трех четвертей этих платежей были ниже порога фиксированной комиссии, при котором карточные платежи теряют экономический смысл, а на долю USDC пришлось 98,6% объема. Это не гипотетический рынок будущего; судя по цифрам, это уже стандартный уровень машинных платежей для конкретной, узкой, высокообъемной категории расходов.
Существует второй, менее обсуждаемый аргумент в пользу крипто-рельсов, и он скорее архитектурный, чем экономический: программируемость. Платеж в стейблкоинах может нести в себе логику — условия эскроу, разделение доходов между несколькими агентами, автоматическое высвобождение средств при подтверждении доставки — нативно, в самой транзакции, без участия сторонней платформы, регулирующей правила. Для коммерции между агентами, где ни одна из сторон не является клиентом банка и никто не хочет регистрировать другую сторону на проприетарной платформе, такая компонуемость, возможно, ценнее, чем экономия на комиссиях.
Карточные системы были созданы, чтобы люди доверяли продавцам. Стейблкоины были созданы для того, чтобы двум программам не нужно было доверять ничему, кроме математики.
Почему это не совсем «Web3 против банков»
Если рассматривать это как соперничество, история выглядит неубедительно, потому что компании, строящие инфраструктуру, продолжают отказываться выбирать сторону. Visa реализует стратегию, которую называет «двухрельсовой»: токены Trusted Agent в карточной сети наряду с пилотными проектами расчетов в стейблкоинах. PayPal выпускает как агентский инструментарий на базе карт, так и PYUSD. Даже x402 от Coinbase, наиболее «крипто-нативный» из всех, разработан для подключения к тому же уровню авторизации AP2, который Google создала для карточного мира, именно для того, чтобы вопрос «кто одобрил эту трату» не приходилось решать заново для каждой системы.
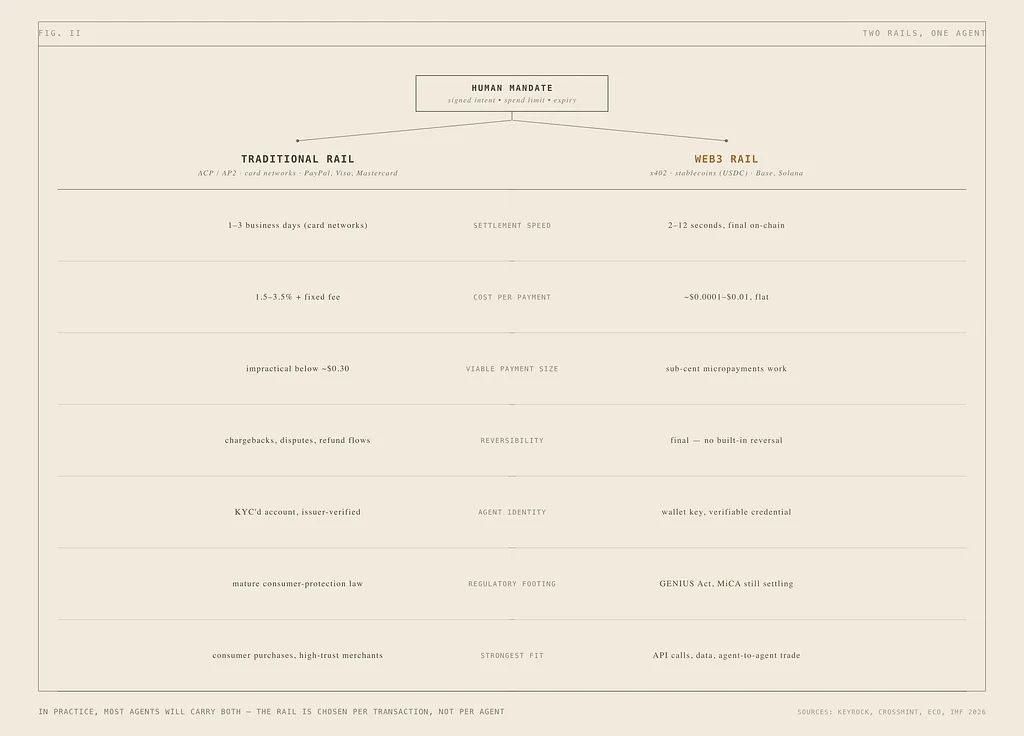
Более точная формулировка заключается в том, что агенты становятся мультисистемными по умолчанию, и выбор инфраструктуры происходит для каждой транзакции, а не для каждого агента. Разовая дорогостоящая потребительская покупка — авиабилет, предмет мебели — по-прежнему тяготеет к карточным сетям, где стоимость интерчейнджа является погрешностью, а обратимость важна, так как ошибки обходятся дорого. Вызов API между машинами, повторяющийся десять тысяч раз в день, предпочтительнее оплачивать стейблкоинами, где обратимость не требуется, а комиссия в 2% сделала бы всю бизнес-модель нежизнеспособной. Покупка у известного бренда с пройденным KYC тяготеет к традиционным методам, так как правовая и репутационная инфраструктура вокруг такого продавца уже существует. Оплата анонимному агенту, с которым вы никогда раньше не взаимодействовали — реальная экономика «агент-агент» — тяготеет к криптографии, так как нет общих банковских отношений, на которые можно опереться, есть только протокол, который обе стороны могут проверить независимо. А трансграничная, работающая 24/7 машинная коммерция не ждет окончания рабочего дня или корреспондентских банковских отношений; стейблкоины позволяют проводить расчеты круглосуточно, в то время как внутренняя потребительская коммерция в этом по большей части не нуждается.
Это в точности тот паттерн, который предсказывают сами традиционные финансы. Карты победили в потребительской рознице, потому что потребителям требовались обратимость и защита от споров больше, чем скорость. Банковские переводы и ACH победили в крупных B2B-платежах, потому что стороны уже доверяли друг другу и больше заботились о стоимости, чем о мгновенной финализации. Агенты просто заставляют эту сегментацию происходить быстрее и публично, потому что программное обеспечение делает компромиссы явными, в то время как человеческие привычки обычно их скрывают.
То, что никто еще не решил
Оба пути опережают защитные механизмы, призванные их сдерживать, и команды по управлению рисками в самой индустрии первыми говорят об этом.
С традиционной стороны исследователи банковской безопасности все чаще описывают агентский ИИ как появление «третьего участника, который не вписывается в существующие банковские модели» — программного обеспечения, принимающего решения и совершающего транзакции через институциональные границы, иногда способами, которые базовый клиент никогда специально не авторизовал. Убытки от мошенничества уже растут примерно на 20% в год, а мошенничество с использованием синтетической идентичности — когда генеративный ИИ смешивает реальные и сфабрикованные данные — по сообщениям, достигает переломного момента в 2026 году. Регуляторы не успевают: в США пересмотренное руководство OCC по управлению модельными рисками прямо исключает генеративные и агентские ИИ-модели из сферы своего действия, что означает, что руководство по управлению, на которое банки полагались десятилетиями, пока не распространяется на то, что они сейчас внедряют.
В крипто-сфере та же незрелость проявляется иначе. Необратимость, функция, делающая микроплатежи экономически жизнеспособными, также является изъяном, который делает взлом кошелька агента катастрофическим — не существует чарджбэка для закрытого ключа, который попал в руки злоумышленника. Идентичность агента по-прежнему в основном представляет собой адрес кошелька, а не юридически ответственное лицо, что оставляет открытым вопрос — для продавца, регулятора или жертвы — о том, кто именно несет ответственность, когда автономный агент совершает плохую транзакцию. А нормативно-правовая база, появляющаяся в 2026 году для наведения порядка в стейблкоинах — закон GENIUS в США, MiCA в Европе, EU AI Act — была разработана с учетом транзакций, инициированных человеком. Ни один из них напрямую не регулирует автономные машинные платежи и не распределяет ответственность, когда ни один человек не нажал кнопку «купить».
Другими словами, обе системы вынуждены справляться с объемом автономного принятия решений, для которого они изначально не были предназначены — одна потому, что ее модель доверия предполагает, что человек несет конечную ответственность, другая потому, что ее модель расчетов предполагает, что финализация всегда желательна.
Что это означает на практике
Для бизнеса, создающего что-либо, с чем агент может однажды взаимодействовать — API, витрину, продукт по подписке, — практический вывод не в том, чтобы «выбрать крипту» или «выбрать карты». А в том, чтобы убедиться, что ваш продукт можно тарифицировать и авторизовать независимо от системы: предоставляйте машиночитаемые цены, поддерживайте ограниченную по времени авторизацию вместо одного статического ключа API и не предполагайте, что плательщиком является человек с картой на другом конце браузера. Протоколы будут продолжать консолидироваться — никто всерьез не ожидает, что четыре или пять конкурирующих стандартов агентских платежей переживут десятилетие, — но базовое требование: машина, которая может доказать, что ей разрешено тратить, и дешево провести расчеты независимо от размера транзакции, — никуда не денется.
Более интересный долгосрочный вопрос не в том, какая система победит. А в том, что произойдет со смыслом транзакции, когда большинство из них перестанут включать в себя момент человеческого решения — когда фраза «я купил это» незаметно превратится в «агент, которого я авторизовал, тремя шагами ранее, купил это для меня». Платежная инфраструктура потратила столетие на оптимизацию момента, когда человек решает потратить деньги. Сейчас она перестраивается в режиме реального времени для момента, когда человек лишь разрешает тратить — и передает принятие решения чему-то другому.